Assurance invalidité pour chirurgiens en Suisse : couvertures et coûts
Comparez l'assurance invalidité pour chirurgiens en Suisse : règles 2026 par spécialité, coûts réels et comment choisir une police adaptée à votre profession.
Les mains d'un chirurgien sont son gagne-pain. Une blessure, un diagnostic, un tremblement — et la capacité d'opérer disparaît. Ce n'est pas un risque lointain : environ un travailleur sur quatre souffrira d'une invalidité avant la retraite, et les chirurgiens sont exposés à un risque supérieur à la moyenne, étant donné la dépendance de leurs revenus à la précision, à la motricité fine et à l'endurance physique.
La rente d'invalidité étatique suisse (AI) verse un maximum de CHF 2 520 par mois en 2026, soit une fraction de ce que gagnent la plupart des chirurgiens. Les 1er et 2e piliers combinés couvrent environ 60 % du salaire, et uniquement pour les chirurgiens salariés dont le revenu dépasse le seuil LPP. Pour les chirurgiens, notamment les spécialistes indépendants, l'assurance invalidité pour professionnels de la santé en Suisse n'est pas facultative ; elle est fondamentale.
Ce guide explique comment fonctionne le système suisse pour les chirurgiens et ce que signifie concrètement la couverture basée sur la profession. Il décrit comment les différentes spécialités chirurgicales sont évaluées et comment choisir la bonne police.
Couverture invalidité suisse pour les chirurgiens : fonctionnement
Le système suisse d'invalidité repose sur trois piliers. Pour la plupart des professionnels, les 1er et 2e piliers constituent une base utile. Pour les chirurgiens, ils sont rarement suffisants, ce qui explique pourquoi l'assurance invalidité des chirurgiens et les options d'assurance invalidité basées sur la profession revêtent une telle importance au niveau de la couverture privée.
L'AI (Assurance-invalidité / Invalidenversicherung) est l'assurance invalidité étatique suisse. Chaque résident y cotise par des déductions salariales. La rente AI maximale complète en 2026 est de CHF 2 520 par mois, calculée sur la base de l'historique des cotisations et du degré d'invalidité évalué.
Fondamentalement, l'AI utilise un cadre « toute profession ». Elle évalue si vous pouvez exercer n'importe quelle activité, et non si vous pouvez continuer à exercer en tant que chirurgien. Un chirurgien qui ne peut pas opérer mais pourrait techniquement consulter ou enseigner peut ne recevoir qu'une rente partielle, voire aucune. Les prestations AI comprennent également un soutien à la réadaptation et à la reconversion, conçu pour réintégrer les personnes dans le monde du travail plutôt que de maintenir un revenu indéfiniment.
2e pilier : LPP/BVG (Prévoyance professionnelle)
Les chirurgiens salariés en hôpital sont couverts par le fonds LPP de leur employeur. En cas d'invalidité survenant pendant l'emploi, le fonds LPP verse une rente d'invalidité en complément de l'AI. Ensemble, les 1er et 2e piliers sont conçus pour remplacer environ 60 % du dernier salaire assuré, mais uniquement jusqu'au plafond salarial LPP maximal assuré.
Les chirurgiens indépendants qui gèrent leur propre cabinet ou travaillent en freelance ne sont pas automatiquement inclus dans le 2e pilier. Ils doivent soit rejoindre volontairement un fonds de pension LPP, soit s'appuyer entièrement sur une couverture privée.
Pour les hauts revenus, le plafond LPP signifie que le taux de remplacement réel tombe bien en dessous de 60 % en termes réels.
3e pilier : Assurance invalidité privée
C'est là que les chirurgiens protègent véritablement leur revenu. L'assurance invalidité privée, également appelée assurance perte de gain, comble l'écart entre ce que versent les 1er et 2e piliers et ce dont un chirurgien a réellement besoin.
Les polices basées sur la profession sont la référence en la matière. Elles évaluent l'invalidité sur la base des tâches spécifiques de la chirurgie, et non de la capacité de travail générale. Elles peuvent généralement garantir jusqu'à 70–80 % du revenu brut, dans la limite du montant maximal de prestation de l'assureur.
Assurance invalidité basée sur la profession pour chirurgiens
L'assurance invalidité basée sur la profession verse une prestation lorsqu'une personne assurée ne peut plus exercer les tâches spécifiques de sa propre profession. Cela se distingue des polices « toute profession », qui ne paient que si la personne assurée ne peut exercer aucune activité du tout. Pour les chirurgiens, cette distinction est essentielle.
Exemple pratique
Un chirurgien vasculaire développe une hernie discale cervicale l'empêchant de maintenir la posture opératoire pour des interventions prolongées. Avec une police basée sur la profession, il s'agit d'une invalidité totale — même si le chirurgien pouvait continuer à enseigner, à écrire ou à consulter. Avec une police « toute profession », la demande échouerait probablement.
Dans la terminologie suisse de l'assurance, les concepts pertinents sont Berufsunfähigkeit (incapacité professionnelle) et Erwerbsunfähigkeit (incapacité de gain générale). Les polices d'assurance invalidité basées sur la profession pour chirurgiens sont structurées autour du concept de Berufsunfähigkeit, c'est-à-dire l'incapacité à exercer sa profession spécifique.
La plupart des assurances invalidité privées en Suisse peuvent être structurées pour inclure une définition Berufsunfähigkeit. Cependant, la formulation exacte varie selon les assureurs, il est donc essentiel de vérifier la clause de définition avant de signer.
Les dispositions relatives à l'invalidité partielle ou résiduelle sont également importantes. Si un chirurgien peut reprendre le bloc opératoire mais à temps réduit ou avec une capacité diminuée, les prestations partielles doivent être versées proportionnellement, évitant ainsi un résultat tout ou rien. Parmi les meilleures polices d'assurance invalidité pour chirurgiens, cette clause de prestation partielle est généralement ce qui distingue un contrat véritablement protecteur de celui qui ne paie que dans les scénarios les plus défavorables.
Assurance invalidité selon les spécialités chirurgicales
Toutes les spécialités chirurgicales ne présentent pas le même profil de risque. Les assureurs évaluent chaque spécialité différemment, tant en ce qui concerne ce qui déclenche une demande d'invalidité que la tarification de la police.
1. Assurance invalidité pour chirurgiens traumatologues
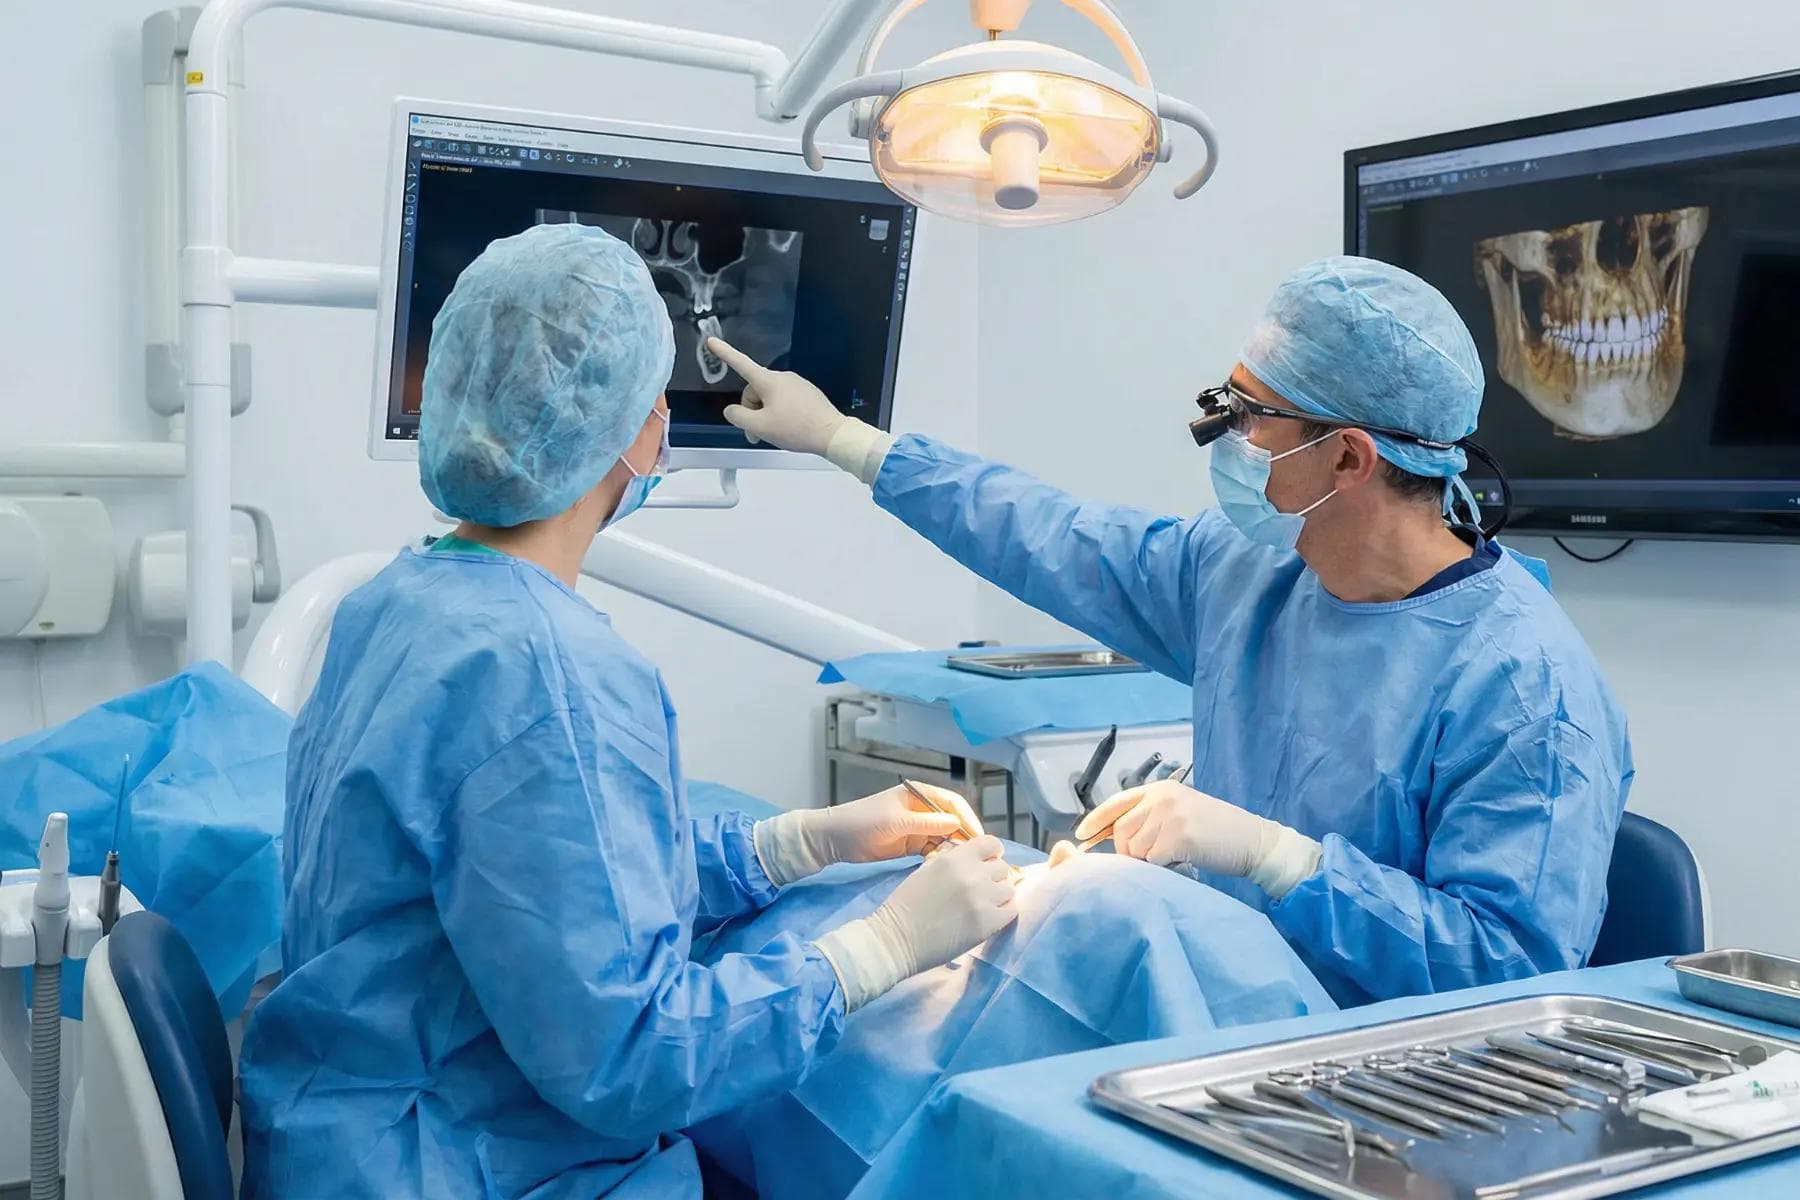
La chirurgie traumatologique est physiquement exigeante. Les interventions longues et imprévisibles, l'exposition aux agents pathogènes transmissibles par le sang et le maintien d'une posture physique soutenue créent un risque musculo-squelettique cumulatif. L'assurance invalidité pour chirurgiens traumatologues doit privilégier une définition basée sur la profession et des délais de carence courts — les chirurgiens traumatologues ne peuvent souvent pas se permettre une longue période d'attente avant le début des prestations. L'exposition professionnelle aux infections est également un élément de couverture à vérifier dans les conditions de la police.
2. Assurance invalidité pour chirurgiens vasculaires
La chirurgie vasculaire exige une précision manuelle exceptionnelle et une concentration soutenue. Même une affection mineure affectant la motricité fine peut supprimer la capacité d'opérer en toute sécurité.
Les chirurgiens vasculaires ont également tendance à être des revenus plus élevés dans le système médical suisse, ce qui augmente le montant de couverture nécessaire et creuse davantage l'écart entre les piliers 1 et 2. C'est une raison clé pour laquelle l'assurance invalidité des chirurgiens vasculaires est généralement structurée avec un plafond de prestations plus élevé que les polices standard.
3. Assurance invalidité pour chirurgiens oraux et maxillo-faciaux
Les chirurgiens oraux et maxillo-faciaux exercent souvent en cabinet privé ou en structures de partenariat. Ils sont donc plus susceptibles d'être indépendants et donc sans couverture automatique au 2e pilier. Leur travail combine précision dentaire et chirurgicale, ce qui signifie que le contrôle manuel et l'acuité visuelle sont des capacités professionnelles essentielles.
Chirurgiens oraux et maxillo-faciaux
L'assurance invalidité des chirurgiens oraux doit inclure des définitions basées sur la profession. Elles couvrent spécifiquement les procédures chirurgicales, et non le travail de consultation général.
4. Assurance invalidité pour chirurgiens gynécologues-obstétriciens (OB/GYN)
Les chirurgiens OB/GYN exercent un rôle hybride, combinant gestion médicale et interventions chirurgicales, ce qui crée un tableau d'invalidité plus nuancé.
Une affection empêchant le travail chirurgical peut ne pas empêcher la consultation obstétricale ou gynécologique. Les polices doivent donc être claires sur la manière dont l'invalidité partielle est gérée dans ces deux fonctions.
Il convient également de noter que les femmes chirurgiennes, plus nombreuses en OB/GYN que dans de nombreuses autres spécialités, paient généralement des primes plus élevées pour cette couverture en raison des tables actuarielles.
Combien coûte l'assurance invalidité pour chirurgiens en Suisse ?
La prime n'est pas un chiffre fixe. Plusieurs variables se combinent pour déterminer le coût de l'assurance invalidité pour chirurgiens en Suisse :
Facteur
Effet sur la prime
Spécialité chirurgicale
Une dépendance plus élevée à la motricité fine entraîne une classification de risque plus élevée
Âge à la souscription
Les primes augmentent d'environ 3 à 5 % par an d'âge ; souscrire tôt permet des économies significatives sur une carrière
Sexe
Les primes féminines diffèrent des primes masculines pour certains produits, en raison de facteurs actuariels
Antécédents médicaux
Même des affections préexistantes mineures peuvent augmenter les primes ou entraîner des exclusions
Montant des prestations
Une prestation mensuelle plus élevée implique une prime plus élevée
Délai de carence
Des délais d'attente plus longs réduisent sensiblement les primes
Avenants inclus
L'indexation, la garantie d'assurabilité future et l'invalidité résiduelle ont chacun un coût supplémentaire
Statut professionnel
Les chirurgiens indépendants peuvent être tarifés différemment des chirurgiens salariés hospitaliers
Spécialité chirurgicale
Effet sur la primeUne dépendance plus élevée à la motricité fine entraîne une classification de risque plus élevée
Âge à la souscription
Effet sur la primeLes primes augmentent d'environ 3 à 5 % par an d'âge ; souscrire tôt permet des économies significatives sur une carrière
Sexe
Effet sur la primeLes primes féminines diffèrent des primes masculines pour certains produits, en raison de facteurs actuariels
Antécédents médicaux
Effet sur la primeMême des affections préexistantes mineures peuvent augmenter les primes ou entraîner des exclusions
Montant des prestations
Effet sur la primeUne prestation mensuelle plus élevée implique une prime plus élevée
Délai de carence
Effet sur la primeDes délais d'attente plus longs réduisent sensiblement les primes
Avenants inclus
Effet sur la primeL'indexation, la garantie d'assurabilité future et l'invalidité résiduelle ont chacun un coût supplémentaire
Statut professionnel
Effet sur la primeLes chirurgiens indépendants peuvent être tarifés différemment des chirurgiens salariés hospitaliers
Facteurs influençant l'assurance invalidité pour chirurgiens
À titre d'orientation générale, l'assurance invalidité pour chirurgiens coûte généralement entre 1 % et 3 % du revenu brut annuel. Pour un chirurgien gagnant CHF 250 000, cette fourchette implique environ CHF 2 500–7 500 par an.
Note fiscale
Les chirurgiens indépendants en Suisse peuvent généralement déduire les primes d'assurance invalidité en tant que charge professionnelle. Cela réduit sensiblement le coût net. Confirmez les détails auprès d'un conseiller fiscal pour votre situation cantonale spécifique.
La tarification dépend de nombreux paramètres, tels que la spécialité, l'âge, les antécédents médicaux et la structure. La façon la plus rapide d'obtenir un chiffre réaliste est de procéder à une comparaison d'assurances invalidité pour chirurgiens plutôt que de se fier à une estimation générique.
Critères pour choisir la bonne police d'assurance invalidité
La définition de la police est l'élément le plus important. Mais plusieurs autres caractéristiques déterminent si la police sera réellement performante lors d'une demande d'indemnisation :
Définition basée sur la profession : S'assurer que la police utilise Berufsunfähigkeit comme définition déclenchante. Que « votre profession » soit définie comme la chirurgie spécifiquement, et non la médecine en général.
Montant des prestations : La plupart des polices suisses assurent 60 à 80 % du revenu brut. Les chirurgiens aux revenus plus élevés peuvent avoir besoin de coordonner les prestations entre plusieurs polices pour combler l'écart.
Délai de carence (d'attente) : Le délai entre le début de l'invalidité et le premier versement de prestation. Les délais courants sont de 30, 90 ou 180 jours. Les chirurgiens disposant de réserves liquides importantes peuvent choisir un délai de carence plus long pour réduire les primes.
Durée des prestations : Les polices qui versent jusqu'à l'âge de 65 ans, en accord avec la retraite suisse, offrent la protection à long terme la plus solide.
Prestations d'invalidité résiduelle et partielle : Un chirurgien qui reprend une pratique partielle devrait recevoir des prestations proportionnelles plutôt que de perdre entièrement sa couverture.
Conditions non résiliables et garantie de renouvellement : L'assureur ne peut pas résilier la police ni modifier ses conditions en cas de changement de votre état de santé ; seule une augmentation de prime est autorisée.
Avenant de garantie d'assurabilité future : Il vous permet d'augmenter votre couverture au fur et à mesure de l'évolution de vos revenus sans nouvel examen médical, particulièrement important pour les chirurgiens en début de carrière.
Indexation sur le coût de la vie (COLA) : Cette clause augmente les prestations annuellement pendant une demande d'indemnisation, protégeant contre l'inflation lors d'invalidités de longue durée.
Conseil pro
La clause de définition compte plus que la prime. Une police moins chère avec une définition « toute profession », ou une clause « profession propre » vague non spécifiquement liée à la chirurgie, peut laisser une demande exposée exactement au moment où elle est la plus nécessaire.
Principaux assureurs invalidité pour chirurgiens en Suisse
Plusieurs assureurs suisses et internationaux proposent des produits d'assurance invalidité adaptés aux professionnels de la santé, notamment :
Helvetia
Basler/Baloise
Zurich Insurance
Swiss Life
Generali
AXA Switzerland
Mobiliar
Tous les produits ne se valent pas pour les chirurgiens. Ce qui compte, ce n'est pas seulement le nom de l'assureur, mais si le produit spécifique :
Utilise une définition de l'incapacité professionnelle conçue pour les professionnels de la santé
A un historique de traitement équitable des sinistres pour les médecins
Certains assureurs proposent également des forfaits médicaux spécialisés qui combinent la protection du revenu en cas d'invalidité avec une assurance vie. Dans certains cas, une couverture de responsabilité professionnelle est utile pour les chirurgiens indépendants gérant leur propre cabinet.
Combiner assurance invalidité et assurance vie
De nombreux chirurgiens associent une police de protection du revenu en cas d'invalidité à une assurance vie, notamment s'ils ont :
Des obligations de rachat de cabinet
Du personnel salarié
Des personnes à charge dans leur famille
Certaines polices combinent une assurance temporaire décès avec un avenant invalidité, ce qui peut simplifier les primes et la gestion administrative. Les chirurgiens indépendants devraient également examiner la couverture des frais généraux du cabinet. Une police distincte prend en charge les coûts de fonctionnement du cabinet (salaires du personnel, loyer, crédit-bail d'équipement) en cas d'invalidité, en complément du remplacement du revenu personnel.
Comment MedCourtage vous aide
En tant que courtier en assurance médicale spécialisé, MedCourtage compare les polices auprès des assureurs suisses pour trouver la structure adaptée à votre spécialité chirurgicale et à votre situation professionnelle.
Analyse du profil et des besoins : Nous analysons votre spécialité chirurgicale, votre couverture actuelle et votre exposition aux risques spécifiques afin d'identifier les lacunes et les priorités.
Accès à une couverture sur mesure : Notre connaissance approfondie du marché vous donne accès à des polices plus solides et plus performantes à un prix plus juste.
Analyse et comparaison d'experts : Nous comparons les offres de plusieurs assureurs sur la couverture, les exclusions, les plafonds, les primes et les conditions à long terme, et vous fournissons une recommandation claire et transparente.
Choisissez la bonne assurance invalidité pour chirurgiens
Nous concevons des solutions sur mesure pour sécuriser votre pratique quotidienne et vous offrir une tranquillité d'esprit durable.
FAQ
Oui. Les chirurgiens indépendants ne sont pas automatiquement couverts par le 2e pilier (LPP). Le 1er pilier (AI) verse un maximum de CHF 2 520/mois — bien en dessous du revenu que la plupart des chirurgiens ont besoin de protéger. Une assurance invalidité privée basée sur la profession est indispensable.
La plupart des conseillers recommandent de couvrir 60 à 80 % du revenu brut. Pour les chirurgiens ayant des charges fixes élevées — loyers de cabinet, masse salariale, financement d'équipements — une couverture des frais généraux du cabinet peut également être nécessaire en complément de la protection du revenu personnel.
Les primes représentent généralement 1 à 3 % du revenu brut annuel, selon la spécialité, l'âge, les antécédents médicaux et la structure de la police. Pour un chirurgien gagnant CHF 250 000, cela correspond environ à CHF 2 500–7 500 par an, bien qu'un devis spécifique à la spécialité soit le seul moyen d'obtenir un chiffre précis.
Les chirurgiens indépendants peuvent généralement déduire les primes en tant que charges professionnelles. La déductibilité exacte dépend de la structure de la police et des règles fiscales cantonales applicables. Confirmez les détails avec un conseiller fiscal.
Oui. Les spécialités qui dépendent fortement de la motricité fine et de la précision physique sont classées comme présentant un risque plus élevé. Les chirurgiens traumatologues et vasculaires paient généralement des primes plus élevées que les médecins exerçant des rôles moins exigeants sur le plan procédural.
Conclusion
Pour la plupart des professionnels, le système des 1er et 2e piliers suisses offre une protection raisonnable. Pour les chirurgiens, c'est rarement le cas.
La rente d'État est plafonnée à CHF 2 520 par mois.
La rente professionnelle ne s'applique qu'aux chirurgiens salariés dépassant un seuil de salaire.
Les spécialistes indépendants n'ont souvent aucune couverture automatique.
Une police basée sur la profession, correctement tarifée et structurée pour votre spécialité, est ce qui comble réellement cet écart.
Si vous êtes prêt à voir ce que cela représente pour votre situation, comparez l'assurance invalidité pour chirurgiens avec un courtier spécialisé qui comprend comment les assureurs tarifent et règlent les sinistres pour les professionnels de la santé.