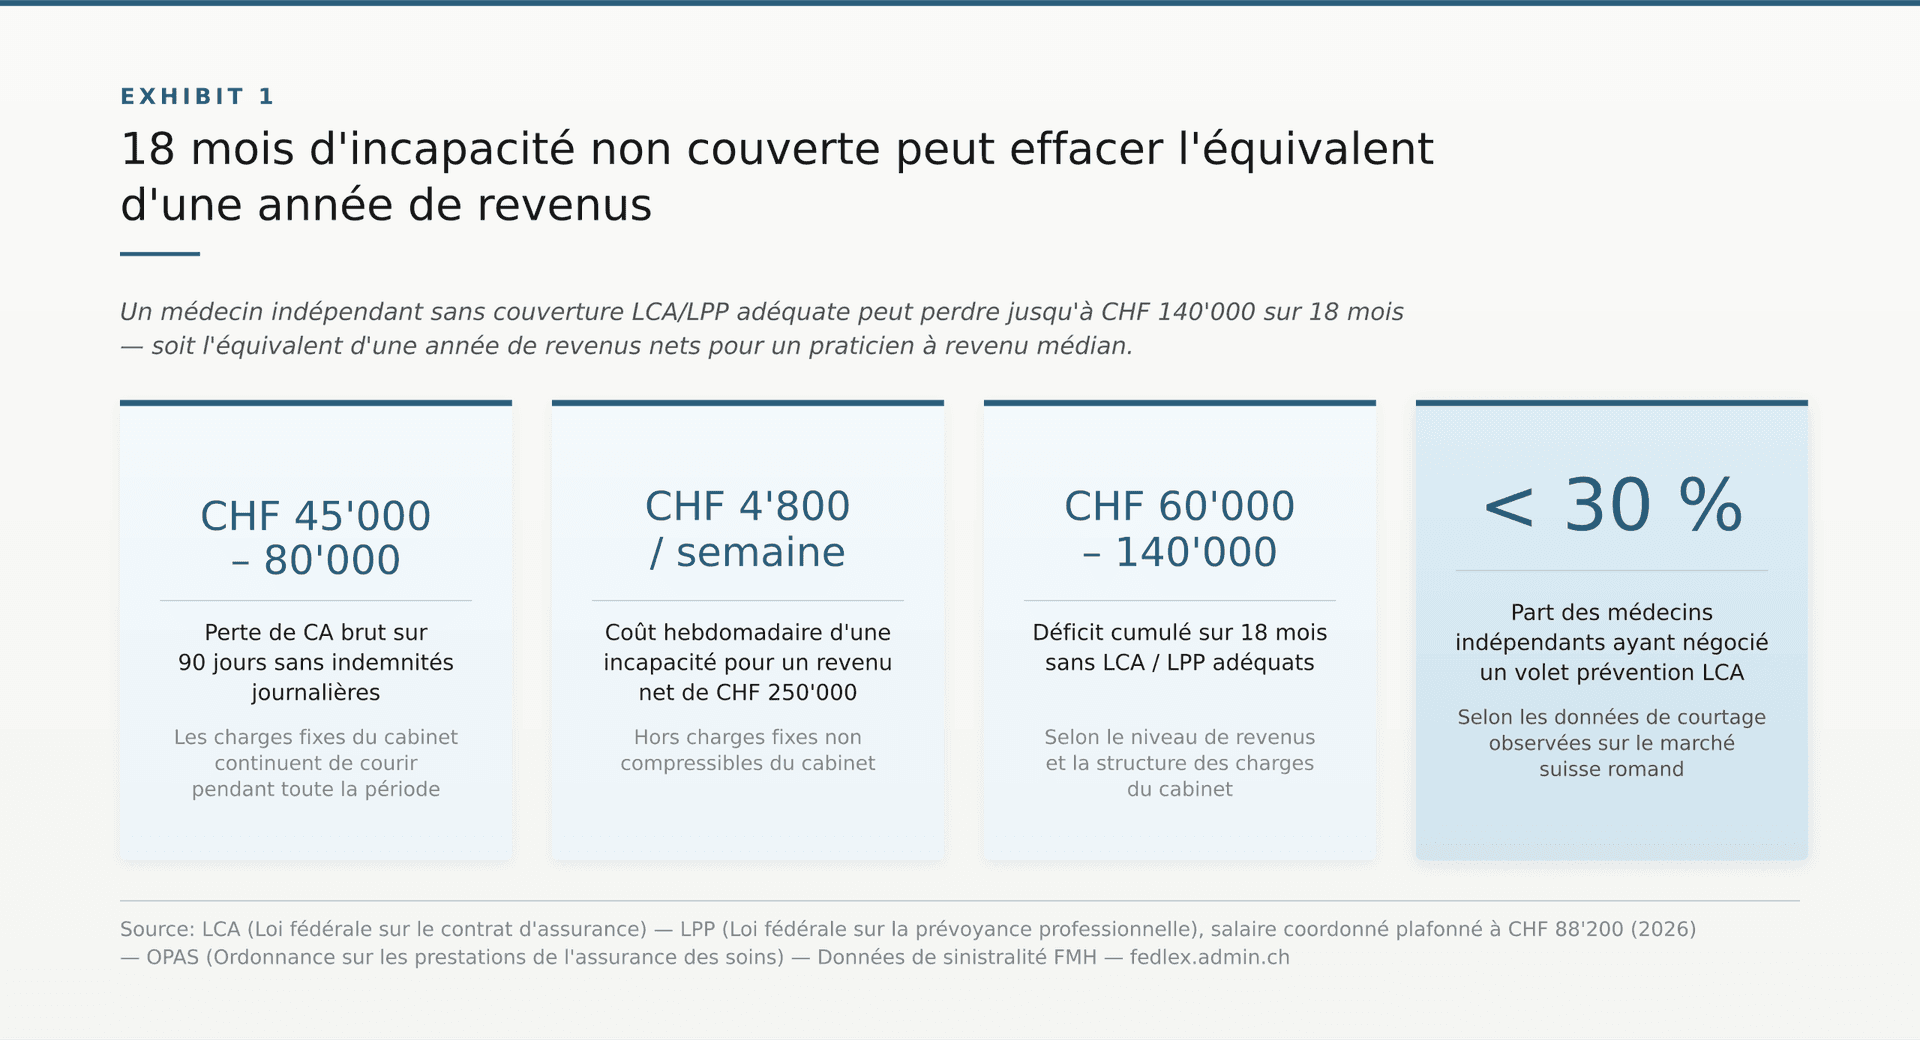
Un médecin indépendant affilié AVS qui subit une incapacité de 90 jours sans couverture indemnités journalières perd en moyenne 45 000 à 80 000 CHF de chiffre d'affaires brut — les charges fixes du cabinet, elles, continuent de courir. La prévention santé, pour un praticien installé, n'est pas une question d'hygiène de vie : c'est un poste de gestion des risques au même titre que la RC pro ou la couverture incendie du cabinet. Ce que vous ne chiffrez pas aujourd'hui, votre trésorerie le chiffrera à votre place.
Bilan préventif : ce qu'il coûte réellement
Un bilan de santé préventif complet — bilan lipidique, ECG d'effort, densitométrie, dépistage des troubles musculo-squelettiques — revient entre 800 et 2 200 CHF selon le prestataire et le canton. La LAMal ne couvre ces actes qu'au-delà d'un seuil de risque documenté, défini par l'Ordonnance sur les prestations de l'assurance des soins (OPAS). En dessous de ce seuil, le coût reste à votre charge.
En pratique, un check-up cardiovasculaire de base non justifié médicalement coûte 300 à 600 CHF selon le canton. À Genève, plusieurs centres proposent des bilans modulaires facturés hors LAMal entre 450 et 1 800 CHF. À Zurich, les offres hospitalières s'échelonnent de 700 à 2 500 CHF pour un bilan dit exécutif.
Ces montants sont intégralement à votre charge en tant qu'indépendant non salarié, sauf si votre complémentaire LCA inclut un volet prévention — ce que moins de 30 % des médecins indépendants négocient explicitement lors de la souscription, selon les données de courtage observées sur le marché suisse romand.
Prévention santé médecins : chiffrer le risque cabinet 2026 — 18 mois d'incapacité non couverte peut effacer l'équivalent d'une année de revenus
Perte de gain, LCA, LAA : qui couvre quoi quand vous êtes malade ?
En tant que médecin indépendant, vous n'êtes pas soumis à la LAA à titre obligatoire pour les accidents professionnels — cette obligation ne s'applique qu'aux salariés. Vous devez donc souscrire une couverture accidents et maladie via la LCA, sous forme d'une assurance perte de gain privée.
La confusion fréquente : la LAMal prend en charge vos soins, mais elle ne compense jamais votre perte de revenus. C'est la LCA qui joue ce rôle, avec des conditions contractuelles variables d'un assureur à l'autre. Le délai de carence, les exclusions pour affections préexistantes, le plafond journalier et la durée maximale de prestation sont tous négociables — et souvent sous-négociés.
Un délai de carence de 30 jours fait baisser la prime d'environ 20 % par rapport à un délai de 7 jours. Calibrez ce délai selon votre réserve de trésorerie disponible, pas selon la prime la plus basse. Pour un médecin dégageant 250 000 CHF de revenu annuel net, chaque semaine d'incapacité représente environ 4 800 CHF de revenu perdu — hors charges fixes non compressibles du cabinet.
Pour aller plus loin sur les mécanismes LCA applicables aux praticiens, l'article sur l'assurance complémentaire santé en Suisse (guide LCA 2026) détaille les clauses contractuelles à vérifier avant signature.
Votre LPP est-elle calibrée pour 6 à 18 mois d'incapacité ?
Le plancher LPP légal garantit une rente d'invalidité, mais son montant est calculé sur le salaire coordonné — un concept qui s'applique mal à un indépendant. En tant que médecin affilié à une caisse de pension à titre facultatif ou via une fondation collective, votre couverture invalidité LPP dépend du règlement de votre caisse, pas d'un barème fédéral uniforme.
Le salaire coordonné LPP 2026 est plafonné à 88 200 CHF. Si votre revenu net dépasse ce seuil — ce qui est le cas pour la majorité des médecins FMH en cabinet — la part surobligatoire de votre LPP détermine l'essentiel de votre protection invalidité. Or, cette part est souvent sous-capitalisée chez les indépendants qui ont adhéré tardivement à une caisse collective ou qui ont opté pour des cotisations minimales pour réduire la charge fiscale à court terme.
Une incapacité de 18 mois non couverte par les indemnités journalières LCA et avec une rente LPP insuffisante peut générer un déficit de 60 000 à 140 000 CHF selon le niveau de revenus et la structure des charges du cabinet. Ce chiffre est à croiser avec le bilan actuariel de votre caisse — document que votre fondation LPP est tenue de vous fournir sur demande.
Cardiovasculaire et troubles musculo-squelettiques : les deux risques
Selon les données de la FMH sur la sinistralité des médecins indépendants, les pathologies cardiovasculaires et les troubles musculo-squelettiques (TMS) représentent ensemble plus de 60 % des incapacités de travail prolongées chez les praticiens de plus de 45 ans. Ce ne sont pas des données théoriques : ce sont les deux postes sur lesquels les assureurs LCA appliquent les exclusions les plus fréquentes lors de la souscription.
Un syndrome du canal carpien non traité chez un chirurgien ou un généraliste pratiquant des gestes techniques peut conduire à une incapacité partielle de 40 à 70 %, avec des conséquences directes sur le chiffre d'affaires Tardoc — chaque point de valeur non facturé est une perte nette pour le cabinet.
Sur le plan cardiovasculaire, un ECG d'effort annuel coûte entre 180 et 350 CHF hors LAMal. Ce montant, mis en regard du coût d'une incapacité de 60 jours (environ 30 000 à 50 000 CHF de CA brut perdu), représente un ratio risque/coût qui n'a pas besoin d'être commenté davantage.
La fréquence des TMS chez les médecins est corrélée à la durée des consultations debout et aux postures de travail — des facteurs que les assureurs LCA spécialisés en professions médicales commencent à intégrer dans leur tarification, notamment pour les anesthésistes et les chirurgiens.
Indemnités journalières : ce que votre contrat LCA couvre vraiment
Trois semaines de fermeture de cabinet — 21 jours — représentent pour un médecin généraliste en cabinet solo environ 12 000 à 18 000 CHF de recettes Tardoc non facturées. Le contrat LCA indemnités journalières que vous avez souscrit couvre-t-il ce montant, ou plafonne-t-il à 80 % du revenu assuré déclaré lors de la souscription ?
La majorité des contrats du marché suisse fonctionnent sur la base du revenu net déclaré à l'AVS l'année de souscription. Si votre activité a progressé depuis, le montant assuré est peut-être sous-dimensionné. Une révision annuelle du capital assuré est techniquement possible auprès de la plupart des assureurs LCA — elle est rarement déclenchée automatiquement.
Autre point contractuel à vérifier : la définition de l'incapacité de travail retenue. Certains contrats LCA appliquent une définition stricte (incapacité à exercer votre spécialité), d'autres une définition large (toute activité lucrative). Pour un médecin FMH spécialisé, la différence est massive en cas de TMS partiel ou de pathologie psychiatrique.
Sur les spécificités de la couverture maladie applicable aux professionnels de santé en Suisse, l'article sur l'assurance maladie en Suisse pour les professionnels de la santé présente les articulations LAMal/LCA à connaître avant toute négociation de contrat.
Déductibilité fiscale des actes préventifs pour un indépendant AVS
En tant qu'indépendant AVS, vous pouvez déduire de votre revenu imposable les primes d'assurance maladie et accident dans la limite des plafonds cantonaux. Pour 2026, le plafond fédéral de déduction pour une personne seule est de 1 800 CHF (IFD), mais les cantons appliquent leurs propres barèmes.
Vaud autorise une déduction allant jusqu'à 3 600 CHF pour les primes d'assurance maladie d'un indépendant sans enfant. Genève applique un système forfaitaire qui permet de déduire jusqu'à 6 000 CHF de primes combinées maladie et accident pour un indépendant. Ces écarts cantonaux peuvent représenter plusieurs centaines de CHF d'impôt économisé annuellement — ce qui n'est pas négligeable si vous rationalisez vos dépenses préventives.
Les cotisations LPP volontaires (part surobligatoire) sont intégralement déductibles du revenu AVS et de l'impôt cantonal et fédéral. Pour un médecin dans la tranche marginale à 35 %, racheter 20 000 CHF de lacunes LPP coûte réellement 13 000 CHF après déduction fiscale — et renforce simultanément la couverture invalidité.
En revanche, les bilans de santé payés hors LAMal (check-up cardiovasculaire, bilan musculo-squelettique préventif) ne sont pas déductibles en tant que frais professionnels au sens strict — sauf s'ils sont documentés comme nécessaires à l'exercice de la profession dans un dossier argumenté soumis à l'administration fiscale cantonale. Cette démarche est possible mais non garantie, et varie selon les pratiques cantonales.
Conclusion : calculez votre exposition réelle avant la fin
Le risque d'incapacité de travail pour un médecin indépendant n'est pas un risque abstrait. Entre les pathologies cardiovasculaires, les TMS et l'épuisement professionnel, la probabilité d'un arrêt de plus de 30 jours avant 60 ans dépasse 35 % selon les statistiques de sinistralité des caisses LCA spécialisées en professions médicales.
Chaque semaine sans révision de votre contrat LCA, sans vérification du capital assuré et sans bilan de votre LPP surobligatoire est une exposition non chiffrée. medcourtage.ch propose un audit de couverture ciblé pour médecins FMH : délai de carence, montant journalier, définition de l'incapacité, articulation LCA/LPP. Prenez 20 minutes d'ici la fin de ce trimestre pour soumettre votre situation — l'analyse est gratuite, les ajustements à faire sont souvent moins coûteux que vous ne le pensez.
"Les informations présentées sont fournies à titre informatif uniquement et ne constituent pas un conseil médical, juridique ou financier. MedCourtage, courtier autorisé FINMA n°F01502264, recommande de consulter un professionnel qualifié pour toute décision personnelle en matière de santé ou d'assurance."
FAQ
Non. Contrairement aux salariés, un médecin indépendant affilié AVS n'est pas soumis à la LAA ni à une couverture perte de gain obligatoire. La protection contre l'incapacité de travail relève d'une assurance LCA souscrite volontairement. Sans contrat en vigueur, chaque jour d'arrêt est intégralement à votre charge, charges fixes du cabinet incluses.
Le délai de carence optimal dépend de votre trésorerie disponible, pas du niveau de prime. Un délai de 30 jours réduit la prime d'environ 20 % par rapport à un délai de 7 jours. Si votre réserve de liquidités couvre deux mois de charges fixes, un délai de 30 à 60 jours est généralement justifié économiquement.
Partiellement et sous conditions. La LAMal rembourse certains actes de dépistage définis par l'OPAS uniquement au-delà d'un seuil de risque documenté. Un bilan cardiovasculaire préventif sans facteur de risque identifié reste à votre charge : entre 300 et 600 CHF selon le prestataire et le canton.
La protection LPP d'un indépendant dépend du règlement de sa caisse de pension — il n'existe pas de couverture LPP obligatoire automatique pour les non-salariés. Le salaire coordonné LPP 2026 est plafonné à 88 200 CHF. Au-delà, seule la part surobligatoire de votre caisse garantit la rente d'invalidité, et elle est souvent sous-capitalisée chez les indépendants à adhésion tardive.
Oui, intégralement. Les rachats de lacunes LPP et les cotisations surobligatoires sont déductibles du revenu AVS et de l'impôt cantonal et fédéral. Pour un médecin dans une tranche marginale à 35 %, un rachat de 20 000 CHF représente une charge effective d'environ 13 000 CHF après déduction fiscale, tout en améliorant la couverture invalidité.
Oui, significatives. Le plafond fédéral IFD est de 1 800 CHF pour une personne seule. Vaud monte jusqu'à 3 600 CHF, Genève permet de déduire jusqu'à 6 000 CHF de primes combinées maladie et accident pour un indépendant. Ces écarts peuvent générer plusieurs centaines de CHF d'économie fiscale annuelle selon le canton d'établissement.