Médecine en Suisse : coût réel d'installation et couvertures 2026
Installer un cabinet médical en Suisse coûte entre 150 000 et 500 000 CHF selon la spécialité et le canton. RC pro, LPP, Tardoc : tour d'horizon chiffré.
Un médecin FMH qui s'installe en Suisse mobilise en moyenne 280 000 à 420 000 CHF avant d'encaisser sa première prestation LAMAL. La charge administrative représente en parallèle 15 à 20 % du temps de travail, selon les données FMH 2025. Autorisation cantonale, RC professionnelle, calibrage Tardoc : chaque étape a un coût financier précis que trop de praticiens découvrent après coup.
Quel est le coût réel d'ouverture d'un cabinet médical en Suisse ?
L'article 36 LAMal conditionne tout remboursement LAMAL à l'admission au registre cantonal des fournisseurs de prestations. Avant même cette admission, les postes de dépenses s'accumulent.
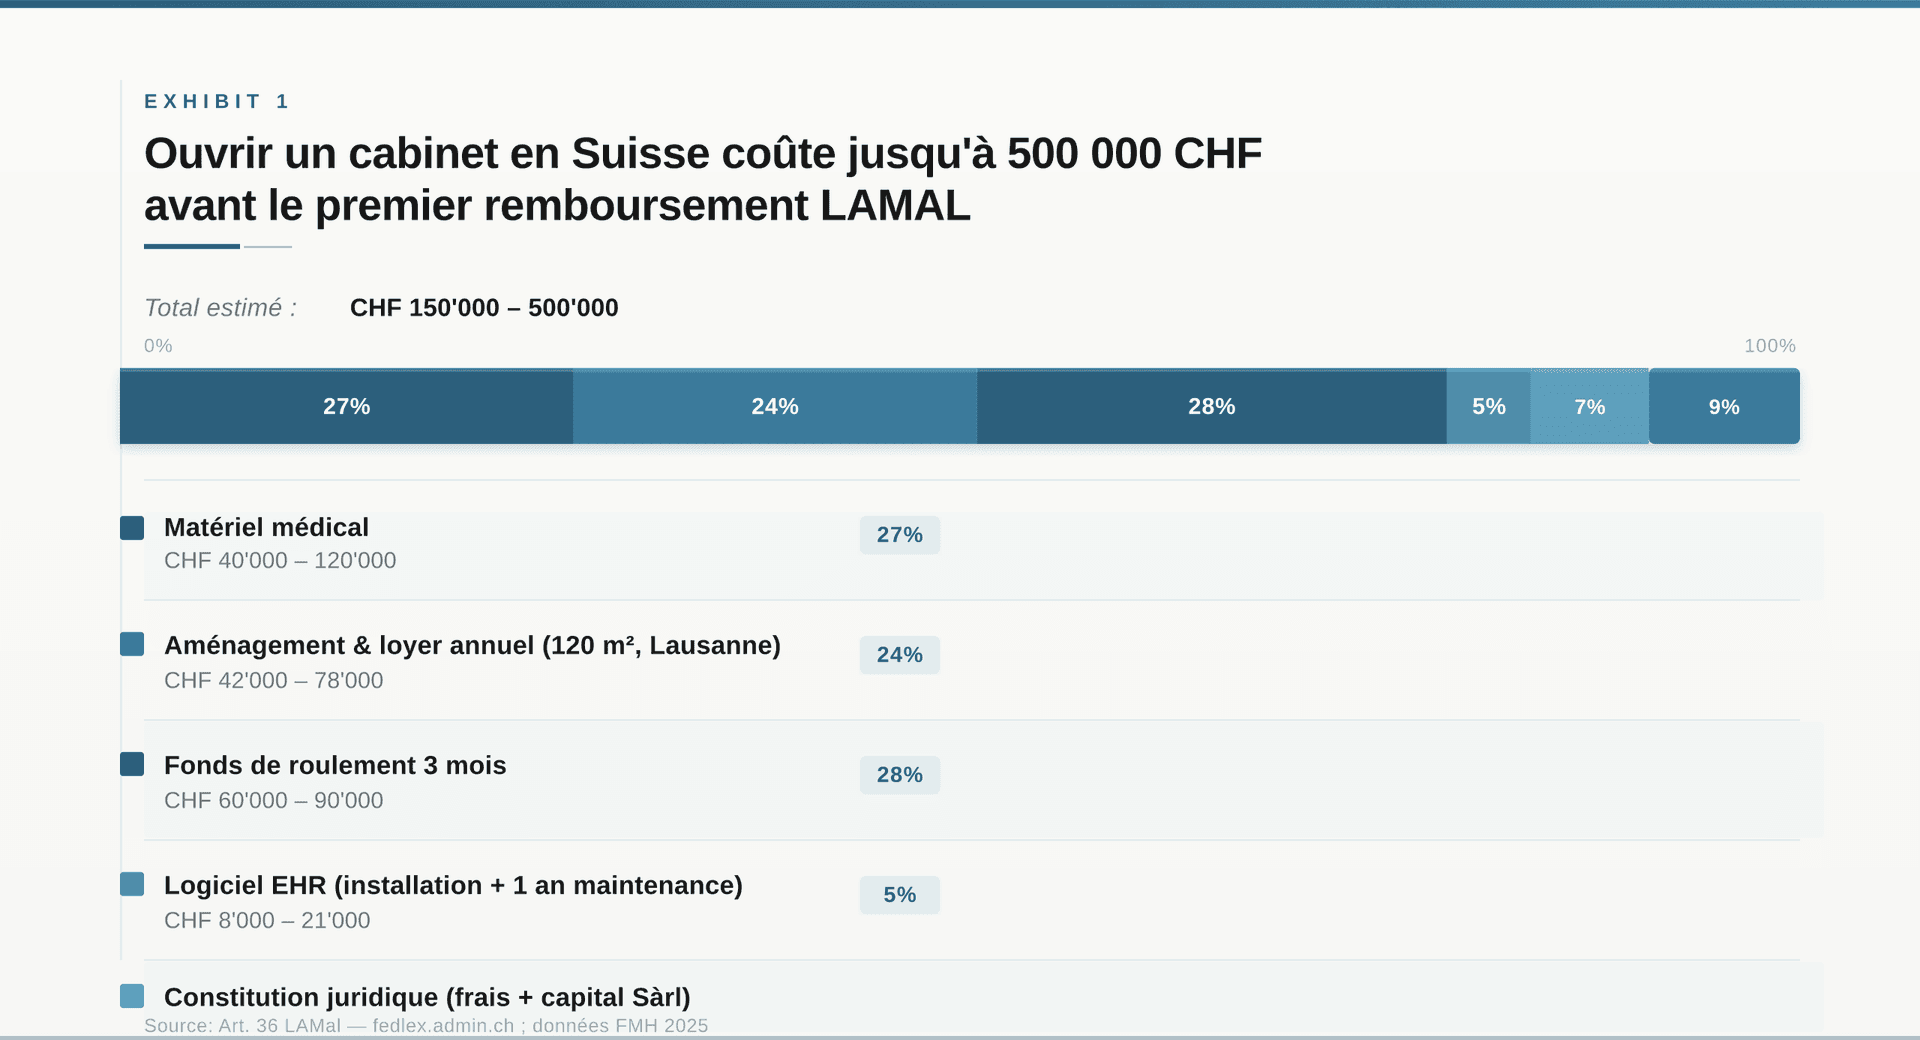
Matériel médical de base : 40 000 à 120 000 CHF selon la spécialité. Un équipement d'échographie pour un interniste représente à lui seul 25 000 à 60 000 CHF. Un cabinet de dermatologie à Zurich intégrera un laser dermatologique à 80 000 CHF minimum.
Aménagement et loyer : les surfaces commerciales médicales se négocient entre 350 et 650 CHF/m² à Genève, 280 et 480 CHF/m² à Berne, et 200 à 350 CHF/m² en Thurgovie. Un cabinet de 120 m² à Lausanne représente un loyer annuel de 42 000 à 78 000 CHF.
Logiciel de gestion du cabinet (solution EHR type Aeskulap, Meilenstein ou Triamed) : 5 000 à 15 000 CHF à l'installation, puis 3 000 à 6 000 CHF par an de maintenance.
Constitution en raison individuelle ou Sàrl : 2 000 à 8 000 CHF de frais juridiques et notariaux. La Sàrl impose un capital libéré de 20 000 CHF minimum.
Fonds de roulement pour les trois premiers mois : les délais de paiement LAMAL oscillent entre 30 et 60 jours. Un cabinet qui facture 30 000 CHF/mois doit provisionner 60 000 à 90 000 CHF de trésorerie initiale.
Total médian à l'ouverture ex nihilo : 150 000 CHF pour un cabinet mono-discipline en zone semi-urbaine, jusqu'à 500 000 CHF pour une spécialité technique en agglomération zurichoise.
Médecine en Suisse : coût réel d'installation et couvertures 2026 — Ouvrir un cabinet en Suisse coûte jusqu'à 500 000 CHF avant le premier remboursement LAMAL
Tarmed, Tardoc, LAMAL : facturation et exposition au risque
Depuis le 1er janvier 2026, le Tardoc remplace le Tarmed pour les consultations ambulatoires. La valeur du point Tardoc est fixée à 0.96 CHF au démarrage, contre une valeur Tarmed cantonale qui variait entre 0.89 CHF (Tessin) et 1.02 CHF (Zurich) selon les conventions tarifaires cantonales signées avec santésuisse.
Ce basculement modifie directement vos bases de cotisation assurantielle. Vos polices RC professionnelle et perte de gain indexées sur votre chiffre d'affaires annuel doivent être recalibrées, car la valeur du point Tardoc affecte le revenu déclaré. Un médecin généraliste facturant 600 000 CHF/an sous Tarmed peut constater un écart de 30 000 à 50 000 CHF sur ce même chiffre en Tardoc selon sa structure de consultations.
L'article 44 LAMal impose le respect du tarif approuvé par le Conseil fédéral. Toute facturation hors tarif approuvé expose le praticien à une procédure d'assureurs-maladie devant le tribunal arbitral cantonal. Ces procédures, dont la durée dépasse régulièrement 18 mois, génèrent des frais de défense de 15 000 à 40 000 CHF non couverts par la RC standard.
Les contrats d'assurance protection juridique dédiés au secteur médical couvrent ces litiges tarifaires à partir de 1 200 CHF de prime annuelle. Un contrat RC sans volet protection juridique laisse ce risque entier à la charge du praticien.
RC professionnelle médicale : montants minimum par spécialité
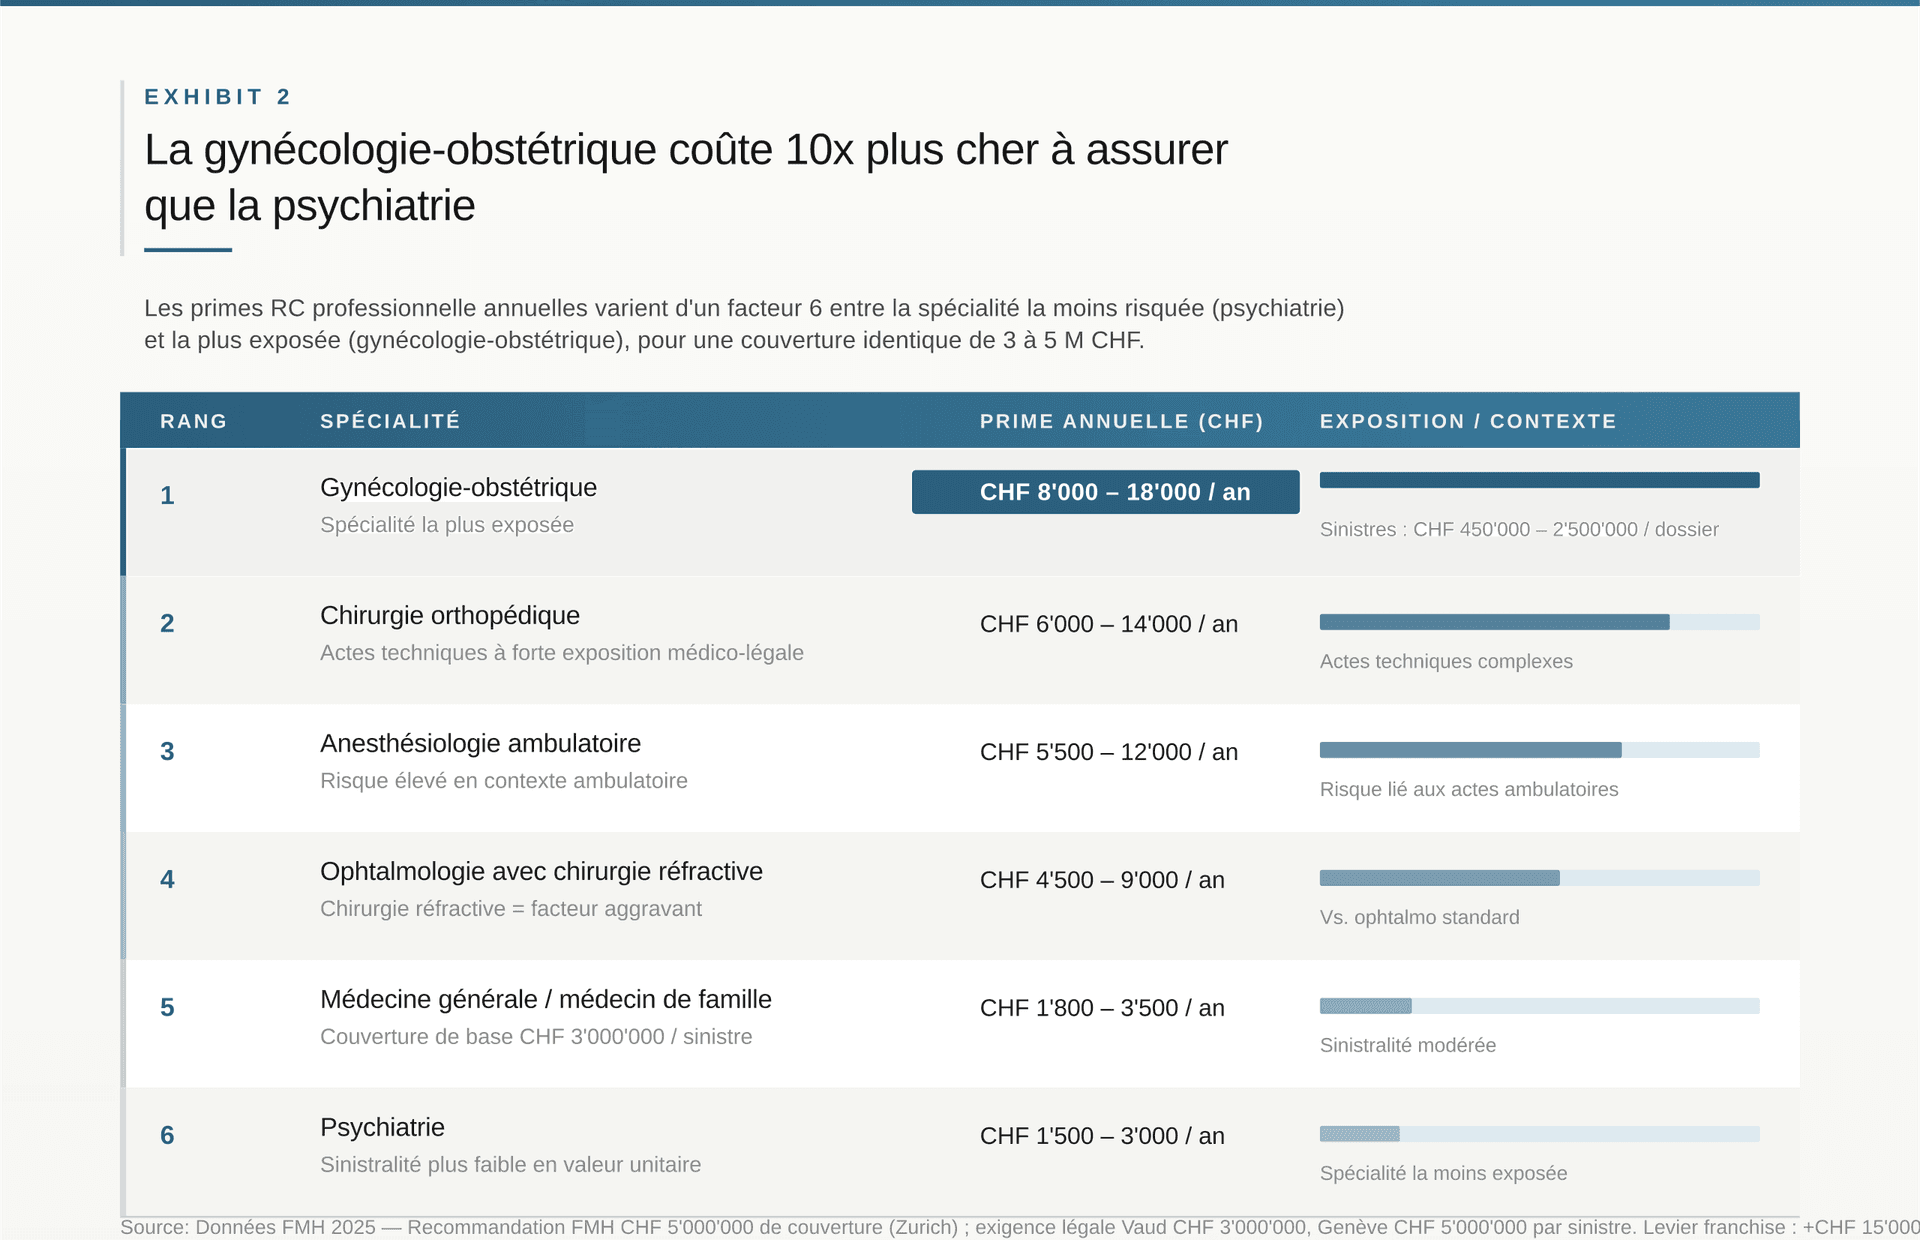
Aucune loi fédérale ne fixe de plafond minimum de RC professionnelle médicale obligatoire, mais plusieurs cantons conditionnent l'autorisation de pratiquer à la preuve d'une couverture minimale. Vaud exige 3 000 000 CHF par sinistre, Genève 5 000 000 CHF, le canton de Zurich formule une recommandation FMH de 5 000 000 CHF sans seuil légal imposé.
Les primes annuelles varient fortement selon la spécialité :
Médecine générale / médecin de famille : 1 800 à 3 500 CHF/an pour 3 millions CHF de couverture
Gynécologie-obstétrique : 8 000 à 18 000 CHF/an, les sinistres obstétricaux représentant les tickets moyens les plus élevés du secteur (450 000 à 2 500 000 CHF par dossier)
Chirurgie orthopédique : 6 000 à 14 000 CHF/an
Anesthésiologie en ambulatoire : 5 500 à 12 000 CHF/an
Psychiatrie : 1 500 à 3 000 CHF/an, sinistralité plus faible en valeur unitaire
Ophtalmologie avec chirurgie réfractive : 4 500 à 9 000 CHF/an
Un chirurgien ambulatoire zurichois sans RC professionnelle adéquate s'expose à une franchise personnelle de 50 000 CHF sur un sinistre médico-légal standard, franchise qui monte à 100 000 CHF dans certaines polices mal calibrées pour les actes techniques complexes.
La franchise, souvent négligée lors de la souscription, constitue le premier levier d'optimisation des primes. Passer de 5 000 à 20 000 CHF de franchise réduit la prime de 15 à 25 % selon l'assureur.
Médecine en Suisse : coût réel d'installation et couvertures 2026 — La gynécologie-obstétrique coûte 10x plus cher à assurer que la psychiatrie
Prévoyance LPP et pilier 3a : ce que les médecins indépendants
Le médecin indépendant affilié à la FMH n'est pas soumis à la LPP obligatoire s'il n'emploie aucun salarié. C'est une liberté qui se transforme en piège si aucune prévoyance structurée n'est mise en place.
Plafond de déduction pilier 3a 2026 : 7 258 CHF pour un salarié, 36 288 CHF pour un indépendant sans caisse de pension (soit 20 % du revenu net dans la limite de ce plafond). Ce plafond, révisé annuellement par l'OFAS, est systématiquement sous-utilisé par les médecins en début d'activité qui privilégient le remboursement de leur dette d'installation.
Affiliation volontaire à une institution LPP : la FMH propose via la Fondation de prévoyance FMH une solution dédiée. Cotisation patronale + salariale simulée : entre 15 000 et 45 000 CHF/an selon le salaire assuré déclaré. La déductibilité fiscale complète de ces cotisations représente un avantage réel de 7 000 à 20 000 CHF/an selon le canton de domicile (taux marginal cantonal entre 22 % en Zoug et 40 % à Genève).
Rachat LPP rétroactif : possible jusqu'à concurrence des lacunes actuarielles, sans plafond annuel. Un médecin de 45 ans qui n'a cotisé que 10 ans peut racheter jusqu'à 300 000 CHF en une seule opération, entièrement déductible du revenu imposable.
L'assurance invalidité privée complémentaire reste indispensable : la rente AI maximale fédérale atteint 30 240 CHF/an en 2026, soit moins de 30 % du revenu moyen d'un spécialiste installé. Pour une analyse complète des besoins en couverture invalidité, les données de sinistralité par spécialité médicale permettent de calibrer précisément le complément nécessaire.
Numerus clausus, diplômes étrangers, autorisation cantonale
La Suisse a levé le numerus clausus à l'accès aux études de médecine en 2020, mais maintient des examens d'entrée sélectifs dans les facultés de Berne, Zurich, Bâle, Genève, Lausanne et Fribourg. Le taux de réussite à ces examens oscille entre 35 et 45 % selon la faculté.
Pour les médecins diplômés hors Suisse, la reconnaissance de diplôme passe par la Commission des professions médicales (MEBEKO), rattachée à l'OFSP. Délai de traitement moyen : 6 à 18 mois selon la provenance du diplôme. Frais de dossier MEBEKO : 500 CHF. Diplômes UE/AELE : procédure simplifiée sous l'Accord sur la libre circulation des personnes, délai ramené à 3 à 6 mois. Diplômes hors UE : examen de reconnaissance complémentaire possible, coût 1 200 CHF.
Autorisation cantonale de pratiquer : chaque canton délivre sa propre autorisation après validation du diplôme fédéral ou reconnu. Délai moyen par canton :
Vaud : 4 à 8 semaines
Zurich : 6 à 12 semaines
Tessin : 8 à 16 semaines
Berne : 5 à 10 semaines
Frais d'autorisation : entre 200 CHF (Argovie) et 800 CHF (Genève). Le titre de spécialiste FMH n'est pas requis pour l'autorisation cantonale de base, mais conditionne l'admission aux tarifs de spécialiste sous LAMal.
Moratoire sur les admissions : l'article 55a LAMal permettait aux cantons de limiter les nouvelles admissions par spécialité. Prorogé jusqu'en 2027 dans plusieurs cantons, ce mécanisme peut bloquer l'admission d'un médecin même titulaire de toutes les autorisations requises. Vaud, Genève et Zurich maintiennent des restrictions actives en médecine générale et pédiatrie.
Reprise ou création de cabinet : différences d'assurance
La reprise d'un cabinet existant modifie substantiellement le profil de risque assurantiel par rapport à une création ex nihilo.
Goodwill à la reprise : valorisé entre 50 % et 150 % du chiffre d'affaires annuel selon la spécialité, la localisation et la fidélité de la patientèle. Un cabinet de médecine générale à Berne avec 800 patients actifs se négocie entre 120 000 et 280 000 CHF de goodwill. Une spécialité chirurgicale à Zurich avec liste d'attente peut atteindre 450 000 CHF.
Financement bancaire : les banques cantonales (BCVs, ZKB, BCBerne) proposent des crédits d'installation médicale entre 5.2 % et 6.8 % sur 7 à 10 ans en 2026. L'apport personnel requis oscille entre 20 et 30 % du montant total. La garantie principale reste le fonds de commerce et, souvent, un nantissement de la police vie mixte du praticien.
Spécificité de la reprise sur le plan RC : le repreneur doit vérifier si la police RC du cédant incluait une clause de couverture des sinistres antérieurs en mode claims made. Sans rachat de cette période, les sinistres liés à des actes antérieurs à la reprise mais déclarés après restent à la charge personnelle du repreneur solidaire. Cette clause de continuité coûte entre 800 et 3 000 CHF selon la spécialité.
En création pure, la RC prend effet dès le premier acte médical. Mais le démarrage sans patientèle génère une sous-couverture sur la période de montée en charge : si votre CA mensuel passe de 0 à 60 000 CHF en 12 mois, votre prime fixe initiale ne reflète pas ce risque croissant. Une clause d'ajustement annuel de la prime à la sinistralité réelle est négociable auprès de la plupart des assureurs actifs en RC médicale en Suisse.
Conclusion
L'installation médicale en Suisse engage entre 150 000 et 500 000 CHF selon la spécialité et le canton, avant le premier remboursement LAMal. Chaque poste — RC professionnelle, LPP, protection juridique, clause claims made — a un coût précis et une conséquence financière directe si mal dimensionné.
Calculez votre prime RC par spécialité, comparez les couvertures perte de gain et validez votre stratégie LPP sur medcourtage.ch. Le simulateur dédié aux médecins FMH permet d'obtenir des offres comparées en moins de 10 minutes, sans engagement, avec un interlocuteur spécialisé dans les professions médicales réglementées.
"Les informations présentées sont fournies à titre purement informatif et ne constituent pas un conseil juridique ou médical. MedCourtage (FINMA F01502264) décline toute responsabilité quant à l'utilisation de ce contenu. Consultez un professionnel qualifié pour toute décision personnelle."
FAQ
Entre 150 000 CHF pour un cabinet mono-discipline en zone semi-urbaine et 500 000 CHF pour une spécialité technique en agglomération zurichoise. Ce montant inclut le matériel médical (40 000 à 120 000 CHF), l'aménagement, le logiciel EHR et le fonds de roulement des trois premiers mois nécessaire en raison des délais de paiement LAMal de 30 à 60 jours.
Les primes annuelles varient de 1 800 CHF pour un médecin généraliste à 18 000 CHF pour un gynécologue-obstétricien. La chirurgie orthopédique se situe entre 6 000 et 14 000 CHF par an. Ces montants sont calculés pour une couverture de 3 à 5 millions CHF par sinistre, niveau exigé dans la plupart des cantons comme Vaud, Genève et Zurich.
Oui. Depuis janvier 2026, la valeur du point Tardoc est fixée à 0.96 CHF, contre une valeur Tarmed cantonale qui variait entre 0.89 et 1.02 CHF. Un écart de 30 000 à 50 000 CHF sur le chiffre d'affaires annuel est possible selon la structure de consultations. Les polices RC et perte de gain indexées sur le CA doivent être recalibrées en conséquence.
Non. Un médecin indépendant sans salarié n'est pas soumis à la LPP obligatoire. En revanche, il peut déduire jusqu'à 36 288 CHF par an via le pilier 3a (plafond 2026 pour indépendants sans caisse de pension) et s'affilier volontairement à la Fondation de prévoyance FMH pour des cotisations entre 15 000 et 45 000 CHF par an, entièrement déductibles fiscalement.
Le délai varie selon le canton : 4 à 8 semaines à Vaud, 6 à 12 semaines à Zurich, 8 à 16 semaines au Tessin. Pour les diplômes hors UE, la reconnaissance MEBEKO préalable prend 6 à 18 mois supplémentaires. Les frais d'autorisation cantonale vont de 200 CHF en Argovie à 800 CHF à Genève.
La clause claims made signifie que la RC couvre uniquement les sinistres déclarés pendant la période d'assurance, quel que soit le moment de l'acte médical. Lors d'une reprise de cabinet, si cette clause n'est pas rachetée, les sinistres liés à des actes antérieurs mais déclarés après la reprise restent à charge personnelle du repreneur. Le rachat de cette continuité coûte entre 800 et 3 000 CHF selon la spécialité.
Oui. L'article 55a LAMal permet aux cantons de limiter les nouvelles admissions par spécialité. Ce mécanisme est prorogé jusqu'en 2027 dans plusieurs cantons. Vaud, Genève et Zurich maintiennent des restrictions actives notamment en médecine générale et pédiatrie, ce qui peut bloquer l'installation même d'un praticien titulaire de toutes les autorisations requises.